几乎每位 FTX 债权人问的第一个问题都很简单:我的债权值多少钱?诚实的回答是:没有单一的价格。你出售一笔FTX 债权所获得的报价,取决于它是哪种债权、处于什么状况。
两位债权人可以持有面值相同的债权,却被报出相差很大的金额。一位手里是干净的 Class 5A、KYC 已通过。另一位卡在 KYC 审核里,又住在会让分配变复杂的司法辖区。纸面上的债权金额一模一样;对买方而言的 FTX 债权价值却不同。
本指南讲清真正决定您 FTX 债权价格的因素——类别、KYC 状态、司法辖区,以及任何争议——并以区间形式展示 Qredax 的报价档位,好让您在索取报价之前,大致看出像您这样的债权会落在哪里。
用市场的话说,FTX 债权是一份不良债权,它的价格跟随破产财产的净资产价值(NAV)——每一美元已认可债权背后可追回的资产——再按时间和风险折价。
面值不等于债权价值
面值、已认可金额和出售价格回答的是不同的问题。面值是报价中所用的债权载明金额;请确认它指的是申报金额、列表金额还是已认可金额。已认可金额是破产程序中被接受的金额。出售价格是买方为转让文件所描述的权利给出的价格。
信托方的累计分配百分比是另一种衡量。它可能包含此前各轮已支付的金额。它并不自动等于买方今天会支付的百分比,也不等于卖方仍能拿到的金额。
FTX 债权价格:百分比是按什么计算的?
没有基准的价格百分比是不完整的。请问清报价是原始已认可金额的百分比、所转让部分的百分比,还是剩余分配估算的百分比。然后再比较同一批权利的净现金付款。
| 示例头寸 | 金额 | 它衡量什么 |
|---|---|---|
| 原始已认可债权 | $10,000 | 本例中的面值基准 |
| 所出售的、估算的未付回收金额 | $3,000 | 一个假设的未来金额,不是预测 |
| 买方的现金报价 | $2,400 | 相当于原始金额的 24%,或估算未付回收金额的 80% |
这两个百分比描述的是同一笔 2,400 美元的报价。它们不是两个相互竞争的价格。本例只是算术演示,既不是 Qredax 的报价,也不是对任何 FTX 债权回收金额的估计;未计入成本和税费。
在询价之前,先列出已收到的分配、未付金额和任何已失效的权利。FTX 给买方的指引明确要求在尽职调查中核查此前的失效情况。
哪些因素决定你的 FTX 债权价值
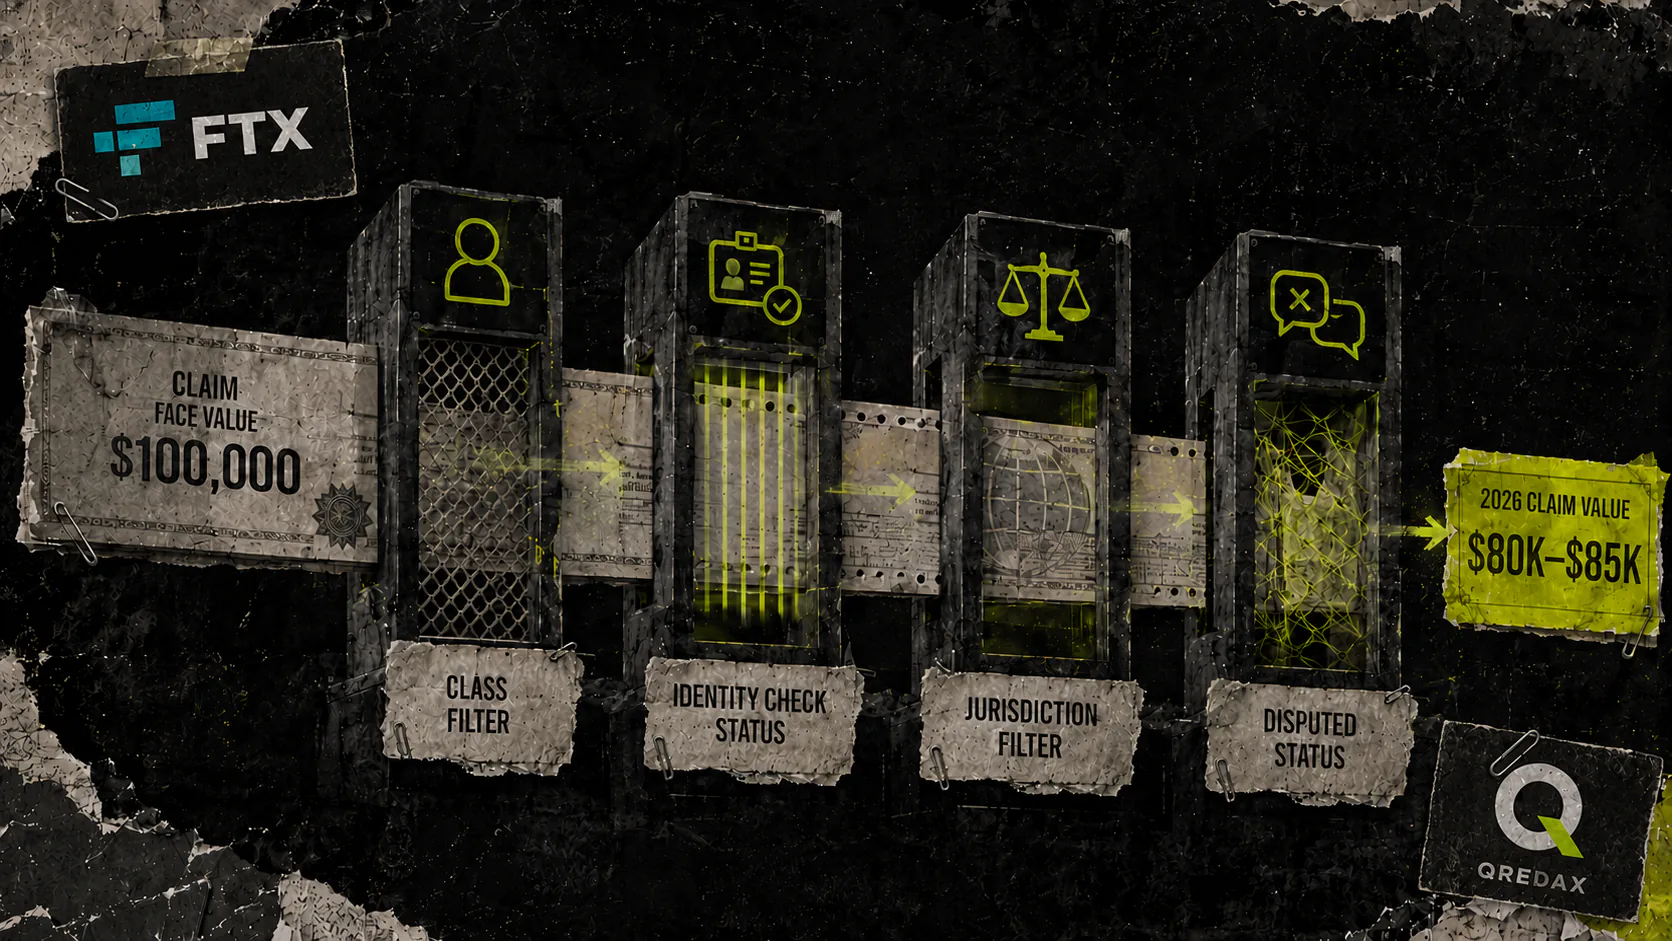
债权的四个属性在定价中起主要作用。它们与买方是慷慨还是吝啬无关——它们关乎这笔债权有多干净、多容易收回。
- 债权类别。Class 5A、Class 5B 和 Class 7 便利类的回收方式和时间表并不相同。类别是 FTX 债权定价中最重要的单一因素。
- KYC 状态。Kroll 已核验持有人的债权很省事。卡在 KYC 审核中的债权存在一个未了结的步骤,报价会反映这一风险。
- 司法辖区。债权人所在地影响分配能否顺利到账。有些辖区会增加阻力,受限辖区则更多。
- 争议与异议。如果信托方对某笔债权提出异议,或其金额存在争议,该债权就尚未完全获认可——针对争议债权的报价会计入这一点。
四项都表现良好的债权——类别正确、KYC 已通过、辖区可达、无争议——就是市场上所说的干净债权。它能拿到最高报价。每一个未了结的问题都会把数字往下拉。
FTX 债权价格:Qredax 的报价档位
Qredax 依据债权的状况把报价分为几个区间。这些是报价区间——卖方可得的面值百分比——不是信托方的官方数字,也不是市场指数。你的实际报价取决于债权的具体情况,但这些档位能说明结构。
| 债权状况 | Qredax 报价(面值百分比) |
|---|---|
| 干净的 Class 5A,KYC 已通过,辖区可达 | 最高 95% |
| Class 7 便利类债权 | 最高 70% |
| 卡在 KYC 审核中的债权 | 逐案定价 |
最高档位针对的是尽可能干净的债权。一旦出现未了结的问题——KYC 未完成、辖区较难——债权就会落入较低区间,因为买方此时要为解决该问题所需的工作和等待定价。
这些区间不会叠加:一笔债权只归入最能描述其整体状况的那一档,不会按问题逐项扣减。身处困难辖区的干净债权,按辖区情形定价;卡在 KYC、其余正常的债权,按 KYC 情形定价。
这些公布的上限并不是对每一笔剩余债权头寸的报价。书面报价须写明价格基准、已收到的分配、所出售的权利,以及从卖方款项中扣除的任何费用。
把出售与尚未到手的回收作比较
把净出售所得与你原本会保留的未付回收权利在其预期日期的价值作比较。两边都不计入你已收到的金额。累计回收数字不能替代这一计算。
我们的卖还是等的演算比较的是完全相同的剩余权利。如果你想保留一部分敞口,参见只出售 FTX 债权的一部分。
为什么 KYC 或司法辖区问题会压低数字
把这些问题为什么让您少拿说清楚是值得的,因为它并不武断。买方买下债权后,就接替了您的位置,必须自己去收取分配款。任何挡在债权与到账分配之间的东西,现在都成了买方要解决的问题。
卡在 KYC 审核里的债权,是一笔暂时收不到钱的债权。受限司法辖区的债权,在收到分配之前可能要多走几步。买方会把这份解决工作和延迟计入报价。这与该 Trust 只按已认可金额付款是同一套逻辑——一笔未决的债权,在解决之前就是值更少。
在出售前解决某个问题,可能会影响报价。请把可能的改善与解决它所需的时间和成本作比较。参见出售 FTX 债权前的 KYC和已认可后门户仍显示争议的有据案例。仅凭门户标签不能替代底层记录。
债权类别如何改变这个百分比
类别值得单独说,因为它是 FTX 债权定价中最大的单一输入项,而且常被误解。类别不是买方指定的——它由 FTX 计划的结构决定,并在破产程序中记录在您的债权名下。
FTX 的2026 年 7 月 17 日公告给出,定于 7 月 31 日的一轮在符合资格的前提下,Class 5A 和 5B 的累计分配为 105%,Class 7 为 120%。这些是类别层面的累计数字,不是每笔债权仍应得到的额外回收,也不是个别债权人已收到款项的证据。方案公告称,按人数计约 98% 的 FTX 债权人将在生效日后 60 天内收到其已认可债权金额的约 118%。
这就是报价区间部分按类别组织的原因。Class 7 债权和干净的 Class 5A 债权都是好债权,但它们不是同一种工具,买方能给出的百分比反映的是各自预计如何、何时付款。如果您不确定自己的债权属于哪一类,我们的《详解 FTX 债权类别》指南讲了如何从 Kroll 记录里读出来。
如何为您的债权拿到准确的数字
档位只是起点,不是报价。请准备好债权或列表编号、类别、KYC 状态、辖区、任何异议、分配记录,以及你打算出售的权利。买方需要足够的信息来区分原始债权金额和剩余头寸。可使用FTX 债权出售文件清单来准备这些记录。
对任何在没看过您债权细节之前就报出一个笼统百分比的买方,请保持谨慎。真实的报价建立在您债权的实际状况之上。什么信息都不看就给出的数字,是营销话术,不是价格。
如果您手头有债权信息,可以向 Qredax 索取报价。类别和 KYC 状态说明了大部分情况;司法辖区和是否有争议补齐其余。在此之后,报价就是一个以 USDT 计的具体金额,而不是一个区间。