有三个不同的数字经常被混为一谈:已认可债权金额、累计分配百分比,以及方案中的利率。它们回答的是不同的问题。已认可金额是破产债权的基数;累计百分比报告的是相对于该基数公布的分配;Consensus Rate 则用于方案的利息计算。
这一区分对出售估值和债权人自己的比较都很重要。你不能把 105% 的累计分配全部当作本金,然后再为 2022 年 11 月以来的每一年加上 9%。
已确认的 FTX 方案究竟规定了什么
已确认方案 D.I. 26404-1将 Consensus Rate 定义为 9.0%,或破产法院批准的更低利率。具体处理则因类别而异。方案公告称,按人数计约 98% 的 FTX 债权人将在生效日后 60 天内收到其已认可债权金额的约 118%。
| 债权类别 | 方案中的利息处理 |
|---|---|
| 5A Dotcom 客户 | 已认可债权的 100%,外加自破产申请日至适用分配日、按 Consensus Rate 计算的利息,以可分配资金和清偿顺序为限 |
| 5B 美国客户 | 同样是"100% 加 Consensus Rate"的结构,以可分配资金和适用的清偿顺序为限 |
| 6A 和 6B | 100% 外加利息,按 Consensus Rate、适用合同利率,或法院裁定、双方约定的其他利率中较低者计算 |
| 7 便利类债权 | 100% 外加至首次分配日为止的利息;适用利率取决于具体的便利类子类别 |
"以可分配资金为限"这一表述是方案处理规则的一部分。因此,9% 的 Consensus Rate 并不是脱离分配清偿顺序、单独保证支付的票息。
105% 的累计分配全都是本金吗?
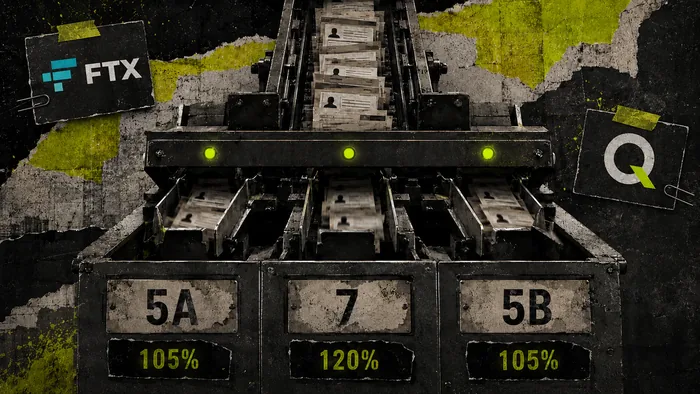
不是。FTX 的2026 年 7 月 17 日公告称,第五轮分配使 Class 5A 和 5B 都达到了 105% 的累计分配。它并没有把 105% 描述为本金。
同一份公告给出 Class 6A 和 6B 的累计分配为 103%,已认可的 Class 7 便利类债权为 120%。这些是截至该轮的累计分配数字。它们不是年利率、出售价格,也不是向每位持有人承诺的最终百分比。
哪部分金额计息,计多久?
对于第 7.1 节所列的非便利类债权,破产申请后的利息按已认可债权的未付余额计算,自 2022 年 11 月 11 日申请日起,至支付该余额的适用分配日为止。较早的一次分配会减少后续期间所依据的未付余额。
正因如此,用原始债权金额乘以 9%、再乘以全部年数,可能高估结果。计算必须考虑每一次分配以及其后的剩余余额,也必须遵守类别处理规则和可分配资金的限制。
便利类债权的终点不同:方案规定其利息计至首次分配日。已公布的 120% 累计分配应理解为该类别的综合结果,而不是 120% 之外再加一笔利息。
如果你在决定是否出售,利息意味着什么
从拟转让之日仍未支付的权利开始算。除非合同另有约定重新分配,此前的分配不纳入比较。然后把报价与所售部分对应的预期未来分配作比较。
转让哪些剩余分配及相关利息权利,由出售文件决定。买方可以在价格中体现这些权利,但这并不意味着报价等于方案利率或某个累计回收的宣传数字。时间、债权状态、此前分配和合同条款都会影响这一比较。
用同一批未付权利作两边比较的演算,参见现在卖还是再等等。已认可金额与出售价值之间的区别,参见2026 年 FTX 债权值多少。
利息支付与美国税务上的计提是两回事
对美国纳税人而言,信托方的税务问答写道:在 2025 年 12 月 31 日之后仍未全额分配的已认可债权,可能在现金实际到账之前就产生按 9% 计算的原始发行折价利息收入。其中还写道,出售了 Class 5A 或 5B 债权的美国人,可能就其当年持有期间收到 1099-OID 表。
这项税务申报的说法,并不计算债权人的方案分配额或出售价格。它说明了为什么"已计提的利息""已支付的利息"和"税务申报的利息"必须分开来看。
利息不等于加密货币升值
有一点造成的困惑超过其他任何一点,所以直说为好。FTX 方案中的利息,与破产开始以来加密货币价格的上涨,不是一回事。
FTX 的回收按每笔债权在破产申请日的价值计算——即 2022 年 11 月 11 日的美元价值。如果你持有的资产此后市价大涨,那部分涨幅不计入你的回收。方案不会按你当初所持资产的当前市值付款;它支付的是在申请日固定下来的已认可债权金额,再加上方案规定的利息。
所以当你看到超过 100% 的累计回收数字时,不要把它理解为加密货币的收益。它是相对于已认可的美元债权衡量的,而方案的利息部分受类别处理和分配规则约束。指望债权跟随当前代币价格的债权人,用错了基准。
方案就利息确认了什么
起决定作用的条款很具体。第 2.1.39 节定义了 Consensus Rate。第 4.3.6 和 4.3.7 节规定了 Class 5A 和 5B 的处理。第 7.1 节规定,非便利类债权的利息按未付余额计算,并受第 4.2 节可分配资金的约束。第 4.3.11 至 4.3.13 节涉及便利类的各子类别。
这些条款支持一个准确的回答:方案规定了利息,但无论是 9% 的利率还是类别层面的累计百分比,都不是针对个别债权的通用现金预测。请依据该债权的已认可金额、类别、付款记录和剩余余额。
常见问题
看看您的债权今天值多少。
把你的债权编号、类别、此前的分配和所在辖区发给我们。我们会在一个工作日内以 USDT 给出明确报价,并注明其中反映的剩余权利。在交换任何文件之前先签署保密协议。你没有接受的义务。
获取报价